Domain schiebeplanenwagen.de kaufen?
Wir ziehen mit dem Projekt
schiebeplanenwagen.de um.
Sind Sie am Kauf der Domain
schiebeplanenwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiebeplanenwagen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Siku 1659 Holz-Transport-LKWOriginalgetreue Nachbildung Eines Holz-transport-lkw Mit Man-sattelzugmaschine Zum Spielen Und Kombinieren Mit Weiteren Siku Spielzeugen - Umfangreiche Funktionen: Entfernbare Seitliche Rungen, Abkoppelbarer Auflieger, Sehr Gute Rolleigenschaften...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Albers, Stefanie: Fördern planenFördern planen , Ein sonderpädagogisches Planungs- und Beratungskonzept für Förderschulen und Schulen des Gemeinsamen Lernens , > , Auflage: 4. Auflage, Erscheinungsjahr: 20230910, Produktform: Kartoniert, Titel der Reihe: Lehren und Lernen mit behinderten Menschen##, Autoren: Albers, Stefanie~Ludwig, Mechthild~Storcks-Kemming, Birgit~Thamm, Jürgen~Wange, Justina, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 152, Abbildungen: Faltblatt einzukleben nach S. 56 (ab Druckerei), Keyword: Inklusion; Beratungskonzept; Sonderpädagogik; Lehramtsanwärter; Planungskonzept; gemeinsames Lernen; Förderschulen; Körperbehindertenpädagogik; Geistigbehindertenpädagogik, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik, Imprint-Titels: Athena bei wbv, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 163, Höhe: 12, Gewicht: 291, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
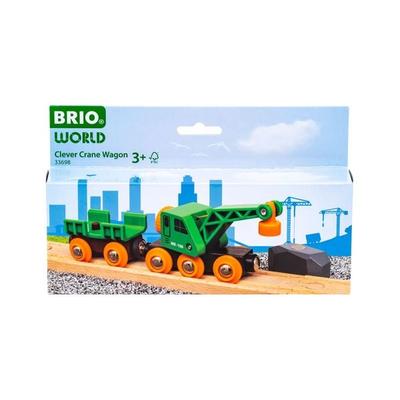
Brio Grüner Kranwagen mit Anhänger + FrachtAnheben, Drehen Und Absetzen. Egal Welche Güter – Der Kranwagen Erledigt Die Arbeit Spielend. Nach Rechts Oder Links, Rauf Oder Runter – Dreh An Der Kurbel Und Hol Die Ladung Vom Wagen. Lässt Sich Mit Der Brio Bahn Kombinieren.brio Züge,...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Wiltec, Spanngurt + Ladungssicherung, Ladungssicherungsnetz 3x3m Grün Anhänger Randkördel Beständig TransportDas Wiltec Ladungssicherungsnetz in der Grösse 3 x 3 m bietet eine zuverlässige Lösung zur Sicherung von Ladegütern auf offenen Anhängern. Es schützt nicht nur die transportierten Güter vor Beschädigungen durch Herabfallen, sondern sorgt auch dafür, dass andere Verkehrsteilnehmer vor herabfallender Ladung geschützt sind. Das Netz ist aus robustem Polypropylen gefertigt, was es reissfest und witterungsbeständig macht. Mit einer Materialstärke von 3 mm ist es ideal für den Transport schwerer Güter geeignet. Die Flexibilität des Netzes ermöglicht eine schnelle und einfache Fixierung der Ladung, während es bei Nichtgebrauch platzsparend verstaut werden kann. Dieses Produkt ist somit eine praktische und sichere Wahl für alle, die regelmässig mit Anhängern arbeiten. - Reissfestes Polypropylen für hohe Belastbarkeit - Witterungsbeständig für langfristige Nutzung - Einfache und schnelle Fixierung der Ladung - Platzsparend zu verstauen, wenn nicht in Gebrauch.25,68 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siku 1659 Holz-Transport-LKWOriginalgetreue Nachbildung Eines Holz-transport-lkw Mit Man-sattelzugmaschine Zum Spielen Und Kombinieren Mit Weiteren Siku Spielzeugen - Umfangreiche Funktionen: Entfernbare Seitliche Rungen, Abkoppelbarer Auflieger, Sehr Gute Rolleigenschaften...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Albers, Stefanie: Fördern planenFördern planen , Ein sonderpädagogisches Planungs- und Beratungskonzept für Förderschulen und Schulen des Gemeinsamen Lernens , > , Auflage: 4. Auflage, Erscheinungsjahr: 20230910, Produktform: Kartoniert, Titel der Reihe: Lehren und Lernen mit behinderten Menschen##, Autoren: Albers, Stefanie~Ludwig, Mechthild~Storcks-Kemming, Birgit~Thamm, Jürgen~Wange, Justina, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 152, Abbildungen: Faltblatt einzukleben nach S. 56 (ab Druckerei), Keyword: Inklusion; Beratungskonzept; Sonderpädagogik; Lehramtsanwärter; Planungskonzept; gemeinsames Lernen; Förderschulen; Körperbehindertenpädagogik; Geistigbehindertenpädagogik, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik, Imprint-Titels: Athena bei wbv, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 163, Höhe: 12, Gewicht: 291, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Brio Grüner Kranwagen mit Anhänger + FrachtAnheben, Drehen Und Absetzen. Egal Welche Güter – Der Kranwagen Erledigt Die Arbeit Spielend. Nach Rechts Oder Links, Rauf Oder Runter – Dreh An Der Kurbel Und Hol Die Ladung Vom Wagen. Lässt Sich Mit Der Brio Bahn Kombinieren.brio Züge,...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Bruder Mack Granite UPS Logistik-LKWDer MACK Granite Lkw mit Container-Wechselbrücke ist nicht nur für Truckfans, im Originaldesign des weltweit operierenden Versanddienstleisters UPS, ein echter Hingucker. Mit realistischer Fahrerhauskabine, Türen zum Öffnen, einklappbaren Rückspiegeln, vielen Anbauteilen mit Chromeffekt und kippbarer Motorhaube ist er ein funktionaler Alleskönner. Wie beim grossen Vorbild kann die Ladeaktion auch beim Modell über die Flügeltüren am Heck erfolgen. Eine weitere herausragende Spielmöglichkeit dieses Fahrzeugs ist die Wechselbrücke, die sich durch Herausziehen und Aufstellen ihrer Stützfüsse automatisch vom Fahrzeug löst und den Container in die Höhe stellt, wodurch der Lkw dann unter der Wechselbrücke herausfahren kann. Für das flexible Be- und Entladen, auch auf kleinen Flächen, führt der Lkw einen Mitnahmestapler mit sich. Der Doppelhubmast des Staplers lässt sich mit einer Hand bedienen und die Lenkung erlaubt ein Manövrieren auf kleinstem Raum.78,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antirutschmatten Pads Ladungssicherung Zurrgurte LKW Transporter SicherungEffektive Ladungssicherung mit Antirutschmatten Pads Sorgen Sie für höchste Sicherheit beim Transport Ihrer Güter mit unseren hochwertigen Antirutschmatten Pads. Diese speziellen Unterlagen sind unerlässlich, um das Verrutschen von Ladung auf Ladeflächen von Lastkraftwagen, Transportern und anderen Fahrzeugen effektiv zu verhindern. Durch die signifikante Erhöhung des Reibungskoeffizienten bieten diese Antirutschpads einen zuverlässigen Halt und tragen maßgeblich zur Einhaltung der Vorschriften zur Ladungssicherung bei. Die Anwendung ist denkbar einfach: Legen Sie die Pads einfach unter die zu sichernde Ladung, um eine stabile Basis zu schaffen. Produktdetails und technische Spezifikationen Unsere Antirutschmatten Pads sind präzise gefertigt, um den Anforderungen des professionellen Transports gerecht zu werden. Jedes Pad misst 100 mm in der Länge, 100 mm in der Breite und weist eine Materialdicke von 10 mm auf. Hergestellt aus einem PUR-gebundenen Gummigranulat, bieten diese Matten eine hervorragende Beständigkeit und Langlebigkeit. Die schwarze Farbe mit grünen und gelben Farbpartikeln kennzeichnet die Regupol 7210 LS plus Qualität, welche für ihre Leistungsfähigkeit in der Ladungssicherung bekannt ist. Material: PUR-gebundene Gummigranulatmatte Farbe: Schwarz mit grünen und gelben Farbpartikeln Abmessungen pro Pad: 100 mm x 100 mm x 10 mm Raumgewicht: 860 kg/m3 Flächengewicht: 6,88 kg/m2 Zugfestigkeit: In Anlehnung an DIN EN ISO 1798 = 0,60 N/mm2 Reißdehnung: In Anlehnung an DIN EN ISO 1798 = 60% Druckspannung bei 30%: DIN EN ISO 3386-2 = 2,50 N/mm2 Temperaturbeständigkeit: -40 bis +115°C Brandverhalten: DIN EN 13501-1 Klasse E Gleitreibbeiwert: Empfehlung gemäß VDI 2700 Blatt 15 min. 0,6 μ Die robuste Materialzusammensetzung dieser Schutzpads gewährleistet eine hohe Widerstandsfähigkeit gegenüber Abrieb und Verformung, selbst unter hohen Belastungen. Die thermische Beständigkeit macht sie zu einem idealen Hilfsmittel für den Einsatz in unterschiedlichsten klimatischen Bedingungen. Häufig gestellte Fragen zu Antirutschmatten Frage: Wie viele Antirutschmatten benötige ich für meine Ladung? Antwort: Die genaue Anzahl der benötigten Antirutschmatten hängt von der Größe und dem Gewicht Ihrer Ladung sowie der Beschaffenheit der Ladefläche ab. Es ist wichtig, eine ausreichende Auflagefläche zu schaffen, um ein Verrutschen sicher zu verhindern. Beachten Sie hierzu die Richtlinien der VDI 2700. Frage: Können die Antirutschpads mehrfach verwendet werden? Antwort: Ja, unsere Antirutschmatten Pads sind für den mehrfachen Gebrauch konzipiert. Achten Sie jedoch auf eine regelmäßige Überprüfung der Pads auf Beschädigungen oder starke Abnutzung, um die volle Funktionalität der Rutschhemmung zu gewährleisten. Frage: Welche Vorteile bieten diese Antirutschunterlagen gegenüber anderen Sicherungsmethoden? Antwort: Antirutschmatten, auch als Antirutschpads bekannt, erhöhen den Reibungskoeffizienten zwischen Ladung und Ladefläche erheblich, was zu einer Reduzierung der benötigten Zurrkräfte führt. Sie sind eine einfache und effektive Ergänzung zu Spanngurten und anderen Sicherungsmitteln, um die Ladung während des Transports stabil zu halten und Transportschäden zu minimieren. Diese Ladungssicherungsmatten sind eine kostengünstige und zugleich sehr wirkungsvolle Maßnahme für den sicheren Gütertransport.1,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.